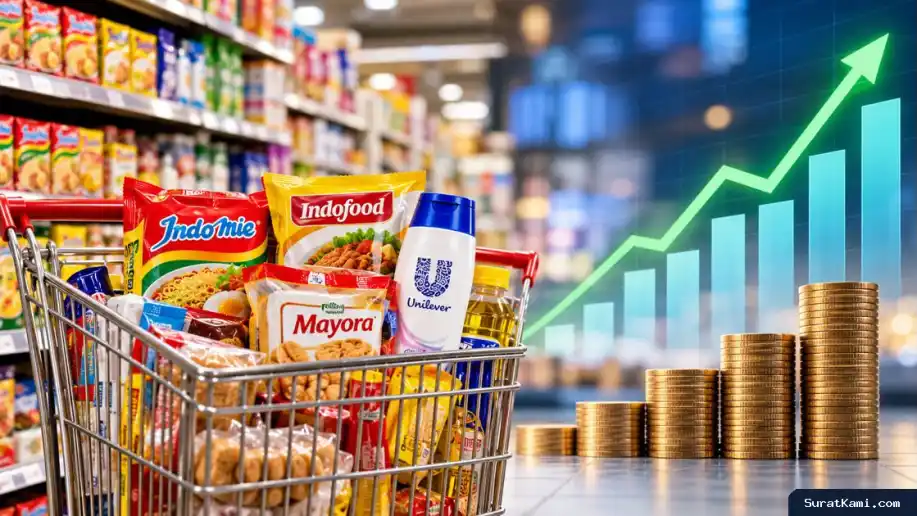
SuratKami.com – Jakarta, emiten konsumer diproyeksikan mencatat pertumbuhan pendapatan yang solid pada kuartal III-2026. Riset BRI Danareksa Sekuritas memperkirakan total pendapatan sektor ini tumbuh 5,9% secara tahunan atau year on year (yoy). Sementara itu, pertumbuhan secara kuartalan diproyeksikan mencapai 4%.
Pertumbuhan tersebut terutama ditopang oleh PT Indofood CBP Sukses Makmur Tbk (ICBP) dan PT Mayora Indah Tbk (MYOR). Kedua emiten ini diperkirakan mencatat kenaikan pendapatan masing-masing sebesar 7,5% dan 7,3% secara tahunan.
Selain itu, PT Unilever Indonesia Tbk (UNVR) dan PT Indofood Sukses Makmur Tbk (INDF) juga diperkirakan mempertahankan pertumbuhan pendapatan. BRI Danareksa Sekuritas memproyeksikan pendapatan UNVR naik 5%, sedangkan INDF tumbuh 4,8% pada periode yang sama.
Analis BRI Danareksa Sekuritas Christy Halim menilai pertumbuhan tersebut sejalan dengan perkiraan kinerja sektor konsumer sepanjang 2026. Dalam riset yang dipublikasikan pada Jumat (9/10/2026), ia memperkirakan pertumbuhan pendapatan sektor ini selama sembilan bulan pertama 2026 mencapai 7,6% yoy.
Pendapatan Emiten Konsumer Tumbuh, Margin Masih Tertekan
Meskipun pendapatan menunjukkan tren positif, pelaku pasar tetap perlu mencermati tekanan terhadap profitabilitas. Christy memperkirakan margin kotor sektor konsumer turun sekitar 60 basis poin secara kuartalan pada kuartal III-2026. Volatilitas biaya input menjadi salah satu faktor yang memengaruhi pergerakan margin tersebut.
Di sisi lain, margin operasi diperkirakan bertahan pada level 15,7%. Proyeksi ini menunjukkan bahwa perusahaan konsumer masih berupaya menjaga efisiensi operasional di tengah perubahan biaya bahan baku.
Selain tekanan biaya, sektor konsumer juga menghadapi risiko cuaca. Dampak fenomena El Nino diperkirakan mencapai puncaknya pada kuartal IV-2026 hingga kuartal I-2027. Kondisi tersebut perlu dicermati karena dapat memengaruhi perkembangan biaya input.
Karena itu, investor perlu memperhatikan lebih dari sekadar pertumbuhan pendapatan. Pergerakan margin kotor, biaya bahan baku, dan kemampuan perusahaan menjaga laba juga menjadi faktor penting dalam menilai kinerja masing-masing emiten.
Proyeksi Kinerja ICBP dan MYOR pada Kuartal III-2026
ICBP menghadapi kenaikan biaya bahan baku
BRI Danareksa Sekuritas memperkirakan pendapatan ICBP tumbuh 7,5% yoy pada kuartal III-2026. Proyeksi tersebut secara umum sejalan dengan estimasi pertumbuhan perusahaan sepanjang tahun.
Namun, kenaikan pendapatan belum tentu mendorong pertumbuhan laba dalam periode yang sama. Analis memperkirakan margin kotor ICBP turun menjadi 33% pada kuartal III-2026. Angka tersebut mencerminkan penurunan 80 basis poin dibandingkan kuartal sebelumnya.
Tekanan margin terutama berasal dari kenaikan biaya gandum, kentang, dan minyak goreng. Sementara itu, harga mi tidak mengalami perubahan dalam proyeksi tersebut.
Christy juga memperkirakan laba inti ICBP turun 12,4% yoy pada kuartal III-2026. Namun, untuk periode Januari hingga September 2026, laba inti diproyeksikan tumbuh 3% yoy. Proyeksi kerugian kurs menjadi salah satu faktor yang memengaruhi perkembangan laba perusahaan.
MYOR mengandalkan penjualan domestik
MYOR diproyeksikan mencatat pertumbuhan pendapatan sebesar 7,3% yoy dan 17,8% secara kuartalan pada kuartal III-2026. Dengan demikian, pertumbuhan pendapatan selama sembilan bulan pertama 2026 diperkirakan mencapai 3% yoy.
Penjualan domestik diperkirakan tetap menjadi penggerak utama pertumbuhan MYOR. Sebaliknya, penjualan ekspor ke sejumlah pasar, termasuk Filipina, masih menghadapi tekanan akibat daya beli yang lemah, peralihan konsumen ke produk yang lebih murah atau downtrading, serta persaingan.
Dari sisi profitabilitas, margin kotor MYOR diperkirakan turun menjadi 23,9% atau melemah 90 basis poin secara kuartalan. Kenaikan harga gula menjadi salah satu faktor yang menekan margin pada kuartal tersebut.
Meski begitu, margin kotor MYOR selama Januari hingga September 2026 diperkirakan mencapai 25,1%. Angka tersebut sedikit melampaui panduan manajemen yang berada pada kisaran 24%-25%.
UNVR dan INDF Diproyeksikan Tetap Mencatat Pertumbuhan
UNVR mulai merasakan dampak kenaikan harga jual
Pendapatan UNVR diperkirakan tumbuh 5% yoy dan 3,9% secara kuartalan pada kuartal III-2026. Proyeksi tersebut membawa pertumbuhan pendapatan selama sembilan bulan pertama tahun ini menjadi 6,3% yoy.
Manajemen menyebut dampak kenaikan harga jual rata-rata atau average selling price (ASP) pada awal Juni 2026 akan semakin terlihat pada kuartal III. Kenaikan harga jual tersebut turut menopang margin perusahaan.
BRI Danareksa Sekuritas memperkirakan margin kotor UNVR mencapai 45,1% pada kuartal III-2026. Sementara itu, margin laba operasi atau earnings before interest and tax (EBIT) diproyeksikan berada pada level 13,1%.
Adapun laba UNVR selama Januari hingga September 2026 diperkirakan tumbuh relatif datar sebesar 0,9% yoy. Dengan demikian, investor perlu mencermati kemampuan perusahaan mengubah pertumbuhan pendapatan menjadi peningkatan laba.
INDF mendapat dukungan dari ICBP dan Bogasari
INDF diperkirakan membukukan pertumbuhan pendapatan 4,8% yoy dan 3,2% secara kuartalan pada kuartal III-2026. Kontribusi ICBP dan Bogasari menjadi pendorong utama dalam proyeksi tersebut.
Namun, margin kotor INDF diperkirakan turun tipis 30 basis poin secara kuartalan menjadi 32%. Kenaikan harga produk Bogasari sebesar 1%-2% pada Juli 2026 diperkirakan sudah sepenuhnya tercermin dalam kinerja kuartal III.
Perkembangan margin tersebut menjadi salah satu aspek yang perlu diperhatikan investor. Sebab, kenaikan pendapatan dan penyesuaian harga tidak selalu menghasilkan pertumbuhan laba yang sebanding.
BRI Danareksa Sekuritas Pertahankan Rekomendasi Overweight
Di tengah proyeksi pertumbuhan pendapatan, BRI Danareksa Sekuritas mempertahankan peringkat overweight untuk sektor konsumer. Analis menilai permintaan dasar masih relatif tangguh, meskipun kuartal III umumnya memiliki momentum musiman yang lebih lemah.
Berdasarkan riset tersebut, ICBP dan MYOR menjadi pilihan utama dengan rekomendasi buy. Analis menetapkan target harga masing-masing sebesar Rp 10.600 per saham untuk ICBP dan Rp 2.500 per saham untuk MYOR.
Sementara itu, UNVR dan INDF juga memperoleh rekomendasi buy. Target harga UNVR berada pada level Rp 2.500 per saham, sedangkan target harga INDF mencapai Rp 9.200 per saham.
Berikut ringkasan rekomendasi saham konsumer dari BRI Danareksa Sekuritas:
- ICBP: rekomendasi buy dengan target harga Rp 10.600 per saham.
- MYOR: rekomendasi buy dengan target harga Rp 2.500 per saham.
- UNVR: rekomendasi buy dengan target harga Rp 2.500 per saham.
- INDF: rekomendasi buy dengan target harga Rp 9.200 per saham.
Selain prospek kinerja, valuasi juga menjadi pertimbangan analis. BRI Danareksa Sekuritas menilai valuasi sektor konsumer berada pada level menarik, dengan rasio harga saham terhadap laba atau price to earnings ratio (PER) sebesar 9,3 kali berdasarkan proyeksi 2026.
Valuasi tersebut berada 1,2 standar deviasi di bawah rata-rata tiga tahunnya. Kondisi ini menjadi salah satu pertimbangan yang mendasari pandangan positif terhadap sektor konsumer.
Investor Perlu Mencermati Risiko dan Valuasi Saham
Meski analis mempertahankan pandangan positif, investor tetap perlu menilai setiap emiten secara terpisah. ICBP dan MYOR menawarkan prospek pertumbuhan pendapatan yang relatif tinggi dalam proyeksi kuartal III-2026. Namun, keduanya juga menghadapi tekanan margin akibat perubahan biaya bahan baku.
Di sisi lain, UNVR mendapat dukungan dari kenaikan harga jual rata-rata. Sementara itu, INDF mengandalkan kontribusi ICBP dan Bogasari untuk menopang pertumbuhan pendapatan. Perbedaan faktor pendorong ini membuat profil kinerja setiap emiten tidak sepenuhnya sama.
Karena itu, investor sebaiknya mencermati realisasi laporan keuangan kuartal III-2026 sebelum mengambil keputusan investasi. Perbandingan antara hasil aktual dan proyeksi analis dapat membantu menilai apakah kinerja perusahaan sesuai dengan ekspektasi pasar.
Rekomendasi buy dan target harga dari sekuritas merupakan estimasi analis, bukan jaminan keuntungan. Investor tetap perlu mempertimbangkan harga beli, toleransi risiko, kondisi keuangan, serta tujuan investasinya sebelum membeli saham.