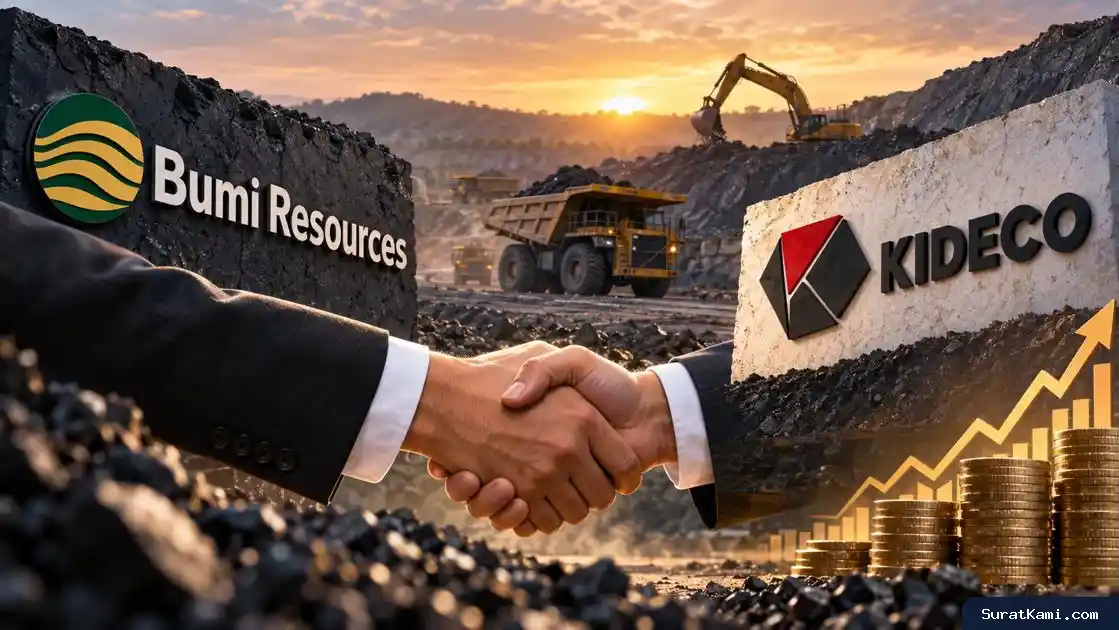
SuratKami.com – Jakarta, rumor akuisisi Kideco oleh PT Bumi Resources Tbk (BUMI) menjadi perhatian investor pasar modal. Nilai transaksi tersebut diperkirakan melampaui US$ 1 miliar atau sekitar Rp 18 triliun. Jika rencana ini terealisasi, BUMI berpeluang memperbesar kapasitas produksi batubara dan memperkuat bisnis pertambangannya.
Namun, hingga Minggu (11/10/2026), kedua perusahaan belum mengonfirmasi kabar tersebut secara resmi. Karena itu, investor perlu membedakan rumor pasar dengan keputusan korporasi yang telah memperoleh kepastian.
PT Kideco Jaya Agung merupakan anak usaha PT Indika Energy Tbk (INDY) sekaligus salah satu kontributor utama pendapatan perusahaan tersebut. Sejumlah analis menilai aset Kideco memiliki daya tarik bagi BUMI karena efisiensi biaya produksi, cadangan batubara, serta potensi arus kas operasionalnya.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai Kideco menawarkan peluang strategis bagi BUMI. Menurutnya, biaya produksi yang efisien dan cadangan batubara yang melimpah di Paser, Kalimantan Timur, menjadi sejumlah faktor yang mendukung daya tarik aset tersebut.
Rumor Akuisisi Kideco Berpotensi Perbesar Produksi BUMI
Riset BRI Danareksa Sekuritas menyebut BUMI sebagai salah satu kandidat kuat untuk mengakuisisi Kideco. Selain itu, sejumlah pihak lain, termasuk Rio Tinto dan Emirates Global Aluminium, juga dikabarkan mengkaji aset pertambangan tersebut.
Menurut Nafan, nilai awal transaksi sekitar US$ 1 miliar masih masuk akal apabila mempertimbangkan kemampuan Kideco menghasilkan arus kas dan peluang sinergi dengan bisnis BUMI. Sinergi tersebut berpotensi memperkuat jaringan pemasaran ekspor sekaligus mendukung pemenuhan kewajiban pasokan batubara domestik atau Domestic Market Obligation (DMO).
Kideco mencatat produksi batubara sebesar 15,2 juta ton pada semester I-2026. Pada periode yang sama, perusahaan membukukan pendapatan US$ 855,09 juta dan laba bersih US$ 92,73 juta.
Berdasarkan angka tersebut, produksi Kideco secara sederhana setara dengan laju tahunan sekitar 30,4 juta ton jika operasional bertahan pada tingkat yang sama. Pendapatan tahunannya juga setara sekitar US$ 1,71 miliar, sedangkan laba bersihnya mencapai sekitar US$ 185,46 juta.
Meski demikian, angka tahunan tersebut hanya ilustrasi berdasarkan kinerja enam bulan pertama. Hendra Wardana, pengamat pasar modal sekaligus Founder Republik Investor, mengingatkan bahwa kontribusi aktual terhadap laporan keuangan BUMI bergantung pada persentase kepemilikan yang dibeli, struktur transaksi, waktu penyelesaian, serta metode konsolidasi laporan keuangan.
Nafan memperkirakan akuisisi tersebut berpotensi menambah kapasitas produksi BUMI sekitar 30 juta ton hingga 32 juta ton per tahun. Dengan demikian, total produksi perusahaan berpeluang melampaui 100 juta ton per tahun apabila transaksi terlaksana dan tingkat produksi dapat dipertahankan.
Dari sisi keuangan, Kideco berpotensi memberikan tambahan pendapatan tahunan US$ 1,7 miliar hingga US$ 1,8 miliar. Sementara itu, tambahan laba bersihnya diperkirakan mencapai US$ 180 juta hingga US$ 200 juta. Namun, realisasi kontribusi tersebut tetap bergantung pada harga batubara dan kondisi operasional setelah transaksi.
Pendapatan Kideco Penting bagi INDY
Potensi akuisisi ini juga membawa implikasi besar bagi INDY. Kideco menyumbang porsi signifikan terhadap pendapatan induk usahanya sehingga pelepasan aset tersebut dapat mengubah struktur pendapatan dan arus kas INDY.
Pada kuartal I-2026, Kideco membukukan pendapatan US$ 377,4 juta atau setara 72,8% dari total pendapatan INDY. Perusahaan tambang tersebut juga mencatat laba bersih US$ 42,4 juta pada periode yang sama.
Oleh karena itu, investor INDY perlu menilai harga jual final Kideco dan rencana penggunaan dana hasil divestasi. INDY dapat memanfaatkan dana tersebut untuk mengurangi utang, memperkuat neraca, membiayai investasi, atau mengembangkan bisnis nonbatubara.
Namun, penjualan aset tidak otomatis meningkatkan nilai perusahaan. INDY juga berpotensi kehilangan sebagian kontribusi laba dan arus kas yang selama ini berasal dari Kideco. Karena itu, manfaat transaksi bergantung pada keseimbangan antara nilai penjualan dan prospek bisnis yang tersisa.
Risiko Pendanaan Akuisisi BUMI Rp 18 Triliun
Kebutuhan pendanaan menjadi salah satu tantangan utama bagi BUMI. Dengan nilai transaksi yang dikabarkan mencapai lebih dari US$ 1 miliar, perusahaan perlu memilih sumber dana yang efisien agar akuisisi tidak membebani neraca keuangan.
Nafan menilai pinjaman perbankan berpotensi meningkatkan rasio utang BUMI. Karena itu, perusahaan dapat mempertimbangkan alternatif seperti penerbitan saham baru melalui rights issue atau keterlibatan mitra strategis, termasuk Salim Group.
Setiap opsi memiliki konsekuensi berbeda. Pendanaan melalui utang meningkatkan beban bunga dan risiko keuangan. Sebaliknya, penerbitan saham baru berpotensi mengurangi persentase kepemilikan pemegang saham lama atau menimbulkan dilusi.
Hendra menekankan bahwa BUMI perlu membandingkan biaya pendanaan dengan potensi manfaat ekonomi Kideco. Perusahaan dapat menggunakan kas internal, pinjaman bank, obligasi, pendanaan investor strategis, atau kombinasi beberapa instrumen.
Selain itu, investor perlu memperhatikan rasio utang terhadap ekuitas, kemampuan menghasilkan arus kas operasional, biaya pendanaan, serta potensi pengembalian investasi. Akuisisi baru menciptakan nilai apabila tingkat pengembalian aset yang dibeli mampu melampaui biaya modal yang harus ditanggung perusahaan.
Risiko Operasional dan Harga Batubara
Selain pendanaan, BUMI perlu mengelola risiko integrasi operasional. Perusahaan harus menyelaraskan sistem pengadaan, manajemen sumber daya manusia, rantai pasok, dan strategi pemasaran tanpa mengganggu produktivitas tambang.
Investor juga perlu menilai kualitas cadangan batubara, umur ekonomis tambang, kewajiban reklamasi, kebutuhan belanja modal, serta kontrak penjualan jangka panjang. Selanjutnya, struktur transaksi harus menjelaskan apakah BUMI membeli seluruh kepemilikan Kideco atau hanya sebagian saham.
Faktor eksternal turut memengaruhi prospek akuisisi. Normalisasi harga batubara global, perubahan kebijakan pemerintah, perizinan pertambangan, serta risiko lingkungan dan transisi energi dapat memengaruhi profitabilitas aset tersebut.
Bahkan, kenaikan volume produksi tidak selalu menghasilkan kenaikan laba dengan persentase yang sama. Perusahaan tetap harus mengendalikan biaya pengupasan lapisan tanah, pengangkutan, royalti, dan logistik agar margin keuntungan tetap terjaga.
Karena itu, kemampuan BUMI menghasilkan arus kas yang sehat menjadi faktor penting. Arus kas tersebut harus cukup untuk membayar biaya pendanaan sekaligus mendukung kebutuhan investasi lainnya.
Target Harga Saham BUMI dan INDY Menurut Analis
Nafan memberikan rekomendasi trading buy atau accumulate untuk saham BUMI dengan target harga Rp 284 per saham. Sementara itu, Hendra Wardana menyampaikan rekomendasi speculative buy dengan target harga Rp 200 per saham.
Perbedaan target tersebut menunjukkan bahwa analis dapat memiliki asumsi dan penilaian risiko yang berbeda. Selain itu, target harga mereka mempertimbangkan potensi pertumbuhan bisnis dan peluang tambahan laba jika akuisisi Kideco benar-benar terlaksana.
Hendra mengingatkan investor agar tidak langsung memberikan premi valuasi hanya berdasarkan rumor. Kepastian transaksi, harga pembelian final, skema pendanaan, dan proyeksi arus kas setelah akuisisi tetap menjadi faktor utama yang perlu diperhatikan.
Nafan juga menilai kenaikan volume penjualan konsolidasi dapat menjadi katalis bagi BUMI. Peluang masuknya kembali saham tersebut dalam penyesuaian komposisi indeks global seperti MSCI atau FTSE turut menarik perhatian pasar. Namun, peluang tersebut belum menjamin perubahan komposisi indeks akan terjadi.
Untuk saham INDY, Hendra memberikan rekomendasi speculative buy dengan target harga Rp 3.000 per saham. Menurutnya, potensi penjualan Kideco dapat memperkuat fleksibilitas keuangan INDY jika perusahaan memperoleh valuasi yang menarik dan mengelola dana hasil divestasi secara efektif.
Meski begitu, investor perlu menghitung kembali dampak hilangnya kontribusi laba Kideco. Prospek INDY setelah transaksi akan bergantung pada nilai penjualan, penggunaan dana, dan kemampuan bisnis yang tersisa menghasilkan keuntungan berkelanjutan.
Pergerakan Saham BUMI dan INDY
Pada perdagangan Jumat (9/10/2026), saham BUMI ditutup menguat 3,45% ke level Rp 180 per saham. Sementara itu, saham INDY naik 6,08% ke level Rp 2.790 per saham.
Jika dibandingkan dengan harga penutupan tersebut, target Rp 284 dari Nafan menempatkan potensi kenaikan saham BUMI sekitar 57,8%. Adapun target Rp 200 dari Hendra menunjukkan potensi kenaikan sekitar 11,1%. Perhitungan ini hanya membandingkan target analis dengan harga penutupan pada 9 Oktober 2026, bukan jaminan keuntungan.
Untuk INDY, target Rp 3.000 dari Hendra menunjukkan potensi kenaikan sekitar 7,5% dari harga penutupan Rp 2.790. Namun, investor tetap perlu mempertimbangkan perubahan harga pasar dan perkembangan informasi terbaru sebelum mengambil keputusan.
Secara keseluruhan, rumor akuisisi Kideco menawarkan peluang sekaligus risiko bagi kedua emiten. BUMI berpotensi memperbesar skala produksi, sedangkan INDY berpeluang memperoleh dana dari pelepasan aset strategis. Namun, manfaat akhirnya bergantung pada valuasi, pendanaan, dan kinerja bisnis setelah transaksi.
Karena itu, investor sebaiknya menunggu keterbukaan informasi resmi dari perusahaan. Selain memperhatikan target harga analis, investor perlu menilai laporan keuangan, pergerakan harga batubara, risiko utang, serta kesesuaian investasi dengan profil risiko masing-masing.