SuratKami.com – Jakarta, kenaikan biaya hidup membuat banyak orang semakin sulit menyisihkan penghasilan untuk tabungan. Namun, masyarakat Jepang memiliki metode pengelolaan keuangan sederhana yang membantu seseorang lebih disiplin dalam mengatur uang. Metode tersebut bernama Kakeibo.
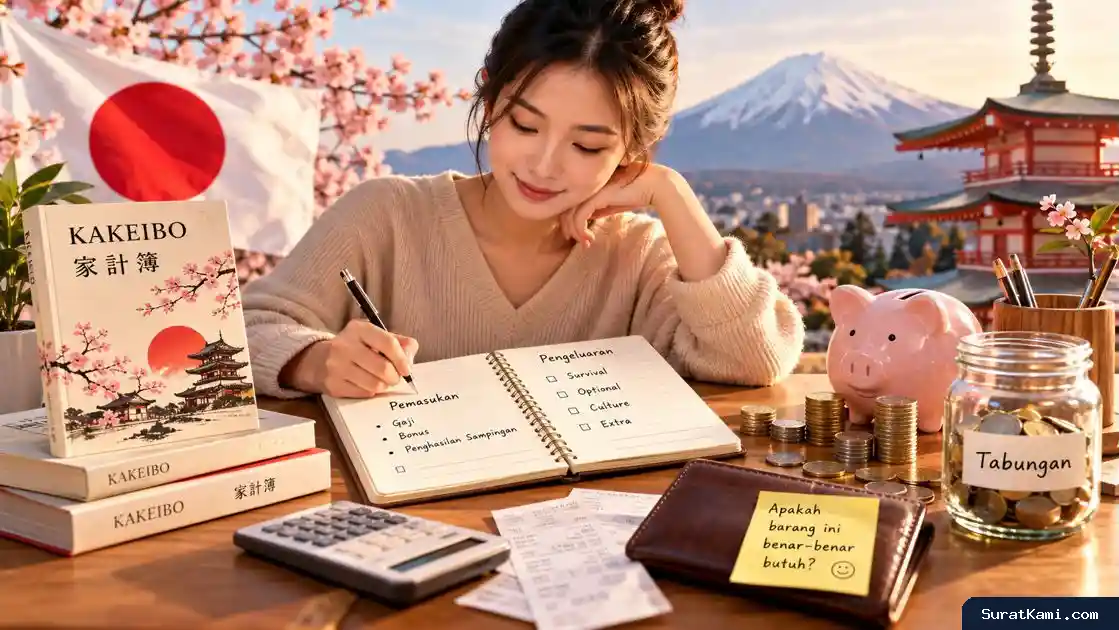
Kakeibo mengajak seseorang mencatat pemasukan dan pengeluaran secara manual menggunakan buku serta pena. Selain itu, metode ini mendorong kebiasaan berpikir sebelum berbelanja. Dengan begitu, seseorang dapat memahami kebutuhan sebenarnya dan mengurangi pengeluaran yang tidak perlu.
Metode Kakeibo memiliki sejarah panjang di Jepang. Hani Motoko, seorang jurnalis perempuan Jepang, memperkenalkannya pada 1904. Seiring waktu, metode ini menarik perhatian masyarakat internasional karena pendekatannya yang sederhana dan menekankan kesadaran saat menggunakan uang.
Mengenal Kakeibo, Metode Menabung Jepang
Kakeibo berasal dari istilah Jepang yang merujuk pada buku catatan keuangan rumah tangga. Metode ini membantu seseorang memahami hubungan antara penghasilan, pengeluaran, dan tujuan menabung. Karena itu, Kakeibo tidak sekadar mengajarkan cara menyimpan uang, tetapi juga membangun kebiasaan finansial yang lebih terarah.
Pada awal perkembangannya, Kakeibo populer di kalangan ibu rumah tangga Jepang. Mereka memanfaatkan pencatatan keuangan untuk mengelola kebutuhan rumah tangga dan mengendalikan belanja sehari-hari. Selanjutnya, metode ini berkembang menjadi pendekatan pengelolaan uang yang menarik perhatian masyarakat di berbagai negara.
Popularitas Kakeibo semakin meluas setelah Fumiko Chiba menerbitkan buku Kakeibo: The Japanese Art of Saving Money pada 2017. Buku tersebut memperkenalkan prinsip pengelolaan uang ala Jepang kepada pembaca internasional.
Berbeda dari metode penganggaran modern yang mengandalkan aplikasi atau lembar kerja digital, Kakeibo mengutamakan pencatatan manual. Aktivitas menulis membantu seseorang meluangkan waktu untuk mengevaluasi setiap transaksi. Selain itu, kebiasaan tersebut dapat meningkatkan perhatian terhadap pola belanja yang selama ini mungkin luput dari pengamatan.
Kakeibo Mengajarkan Kesadaran Sebelum Berbelanja
Salah satu prinsip utama Kakeibo adalah memahami alasan di balik setiap pembelian. Seseorang tidak langsung mengeluarkan uang hanya karena melihat barang menarik. Sebaliknya, metode ini mengajak orang mempertimbangkan manfaat barang tersebut sebelum mengambil keputusan.
Misalnya, seseorang melihat promosi pakaian di media sosial. Harga yang menarik mungkin memunculkan keinginan untuk segera membeli. Namun, Kakeibo mendorong orang tersebut memeriksa kembali anggaran dan mempertimbangkan apakah pakaian itu benar-benar diperlukan.
Untuk menerapkan prinsip tersebut, seseorang dapat mengajukan beberapa pertanyaan kepada dirinya sendiri sebelum bertransaksi. Pertanyaan ini membantu membedakan kebutuhan nyata dari keinginan sesaat.
- Apakah saya benar-benar membutuhkan barang ini?
- Apakah anggaran saya mencukupi untuk membelinya?
- Apakah saya akan menggunakan barang tersebut secara rutin?
- Apa yang memicu keinginan membeli, seperti promosi, media sosial, atau sekadar melihat-lihat toko?
- Apakah kondisi emosional saya memengaruhi keputusan belanja?
- Apakah kepuasan setelah membeli barang itu akan bertahan lama?
Dengan menjawab pertanyaan tersebut, seseorang dapat mengenali kebiasaan belanja yang kurang sehat. Selain itu, evaluasi ini membantu mengurangi pembelian impulsif yang berpotensi mengganggu rencana keuangan bulanan.
Enam Langkah Menerapkan Kakeibo untuk Menabung
Masyarakat dapat menerapkan Kakeibo tanpa membeli aplikasi berbayar atau mengikuti pelatihan khusus. Buku catatan sederhana sudah cukup untuk memulai. Berikut enam langkah yang dapat membantu membangun kebiasaan menabung secara lebih konsisten.
1. Catat Semua Pemasukan pada Awal Bulan
Pertama, tuliskan seluruh sumber penghasilan pada awal bulan. Catat gaji pokok, bonus, pendapatan pekerjaan sampingan, serta pemasukan lain yang benar-benar diterima. Dengan demikian, Anda memiliki gambaran mengenai jumlah uang yang tersedia untuk memenuhi kebutuhan.
Selanjutnya, jumlahkan seluruh pemasukan agar Anda mengetahui batas kemampuan finansial. Catatan ini juga membantu menentukan besarnya tabungan dan anggaran belanja secara realistis.
2. Sisihkan Tabungan Sejak Awal
Kedua, tentukan jumlah tabungan segera setelah menghitung pemasukan. Jangan hanya mengandalkan uang yang tersisa pada akhir bulan. Sebaliknya, sisihkan dana tabungan terlebih dahulu sesuai kemampuan keuangan.
Setelah itu, bagi sisa uang ke dalam empat kategori pengeluaran agar penggunaannya lebih terarah.
- Survival: kebutuhan pokok seperti bahan pangan, tagihan rutin, transportasi penting, dan cicilan.
- Optional: kebutuhan sekunder seperti hiburan, makan di restoran, dan rekreasi.
- Culture: pengeluaran untuk menambah wawasan, seperti membeli buku, majalah, atau tiket museum.
- Extra: kebutuhan tidak terduga atau pengeluaran musiman, seperti hadiah ulang tahun dan sumbangan.
Pembagian tersebut membantu Anda mengenali kategori yang paling banyak menyerap uang. Jika pengeluaran hiburan terlalu besar, misalnya, Anda dapat menyesuaikan anggaran tanpa mengorbankan kebutuhan pokok.
3. Terapkan Aturan Jeda 24 Jam
Ketiga, berikan waktu setidaknya 24 jam sebelum membeli barang yang tidak mendesak. Aturan ini membantu Anda menghindari keputusan spontan ketika melihat diskon atau produk baru.
Setelah menunggu, periksa kembali manfaat barang tersebut dan kondisi anggaran. Jika keinginan membeli berkurang, Anda dapat mengalihkan uang itu ke tabungan. Namun, untuk kebutuhan mendesak, pertimbangkan pembelian berdasarkan urgensi dan kemampuan finansial.
4. Pantau Saldo Rekening Secara Rutin
Keempat, periksa saldo rekening secara berkala. Cocokkan jumlah saldo dengan catatan pengeluaran agar Anda mengetahui kondisi keuangan yang sebenarnya. Selain itu, pantau transaksi yang berulang, termasuk biaya langganan dan pembayaran otomatis.
Kebiasaan ini membantu Anda menentukan jumlah uang yang masih aman untuk dibelanjakan. Dengan demikian, Anda dapat mengurangi risiko pengeluaran berlebihan sebelum akhir bulan.
5. Pasang Pengingat di Dompet atau Ponsel
Kelima, gunakan pengingat sederhana untuk menahan dorongan belanja. Anda dapat menempelkan catatan bertuliskan, “Apakah barang ini benar-benar saya butuhkan?” pada dompet atau layar ponsel.
Pengingat tersebut berfungsi sebagai dorongan untuk berpikir sebelum membayar. Terlebih lagi, langkah ini tetap relevan ketika Anda berbelanja melalui dompet digital, kartu pembayaran, atau memindai kode QRIS.
6. Pertimbangkan Penggunaan Uang Tunai
Keenam, pertimbangkan penggunaan uang tunai untuk kategori belanja tertentu. Sebagian orang merasa lebih mudah memahami pengeluaran ketika melihat jumlah uang fisik yang berkurang setelah transaksi.
Misalnya, Anda dapat menyiapkan uang tunai khusus untuk jajan atau hiburan selama satu minggu. Ketika uang tersebut hampir habis, Anda bisa menahan pembelian tambahan. Namun, pembayaran digital tetap dapat digunakan jika lebih praktis atau aman. Hal terpenting adalah mencatat setiap transaksi dan menjaga pengeluaran sesuai anggaran.
Mengapa Kakeibo Relevan untuk Menghadapi Biaya Hidup?
Kenaikan biaya kebutuhan sehari-hari dapat mempersempit ruang untuk menabung. Dalam kondisi tersebut, pencatatan keuangan membantu seseorang melihat pengeluaran secara lebih terperinci. Karena itu, Kakeibo dapat menjadi salah satu pendekatan untuk memperbaiki kebiasaan finansial tanpa memerlukan perangkat khusus.
Selain membantu mengatur anggaran, metode ini mendorong evaluasi rutin terhadap keputusan belanja. Seseorang dapat menemukan pengeluaran kecil yang sering berulang, seperti pembelian minuman, biaya langganan yang jarang digunakan, atau kebiasaan memesan makanan tanpa perencanaan.
Namun, Kakeibo tidak menjamin setiap orang langsung memiliki tabungan besar. Hasilnya bergantung pada besarnya penghasilan, kewajiban keuangan, biaya hidup, dan konsistensi dalam mencatat transaksi. Orang dengan penghasilan terbatas mungkin tetap menghadapi kesulitan menabung meskipun sudah mengurangi pengeluaran yang tidak penting.
Oleh karena itu, gunakan Kakeibo sebagai alat untuk memahami kondisi keuangan, bukan sebagai alasan untuk menyalahkan diri sendiri. Jika penghasilan belum cukup untuk memenuhi kebutuhan dasar, meningkatkan pendapatan atau menata ulang kewajiban keuangan juga dapat menjadi pertimbangan.
Konsistensi Menjadi Kunci Keberhasilan Kakeibo
Kakeibo mengutamakan kebiasaan sederhana yang dapat dilakukan setiap hari. Anda tidak harus mencatat dengan format rumit. Cukup tuliskan pemasukan, pengeluaran, serta alasan di balik pembelian yang terasa penting.
Pada akhir minggu, luangkan waktu untuk mengevaluasi catatan tersebut. Periksa apakah pengeluaran sesuai rencana dan apakah ada kategori yang perlu diperbaiki. Selanjutnya, gunakan hasil evaluasi untuk menyusun anggaran minggu berikutnya.
Pada akhir bulan, hitung jumlah tabungan dan bandingkan dengan target awal. Jika hasilnya belum sesuai harapan, cari penyebabnya sebelum menentukan langkah berikutnya. Sebaliknya, jika target tercapai, pertahankan kebiasaan yang membantu Anda mengelola uang secara efektif.
Pada akhirnya, Kakeibo menawarkan cara sederhana untuk membangun hubungan yang lebih sehat dengan uang. Melalui pencatatan manual, evaluasi pengeluaran, dan keputusan belanja yang lebih sadar, masyarakat dapat menyusun kebiasaan finansial yang lebih teratur. Konsistensi dan penyesuaian terhadap kondisi masing-masing menjadi faktor penting dalam mencapai tujuan menabung.