
Daftar Isi 6 bagian
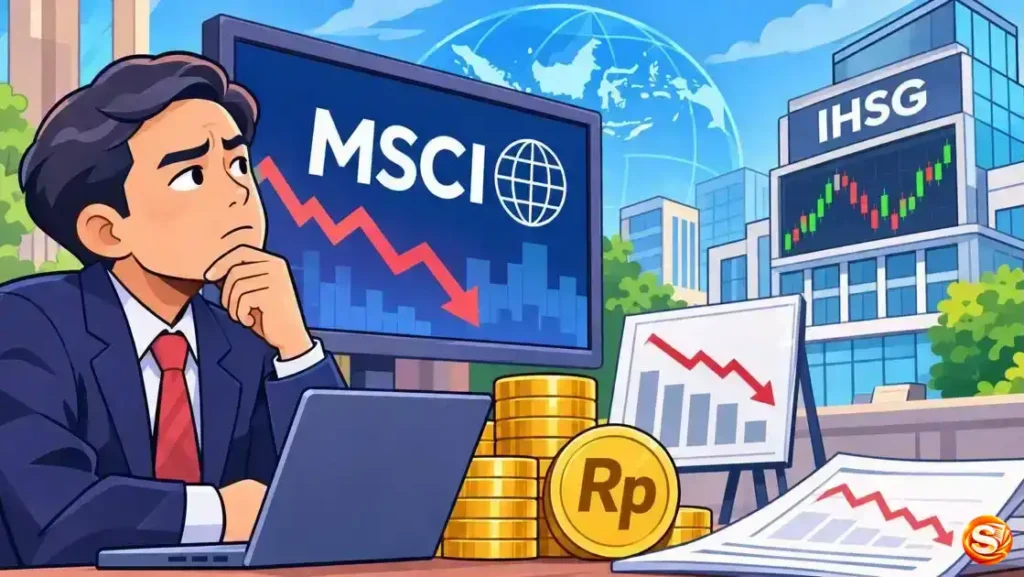
SuratKami.com – Jakarta, Risiko MSCI terhadap pasar saham Indonesia kembali menjadi perhatian investor setelah muncul potensi penurunan status pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Perubahan klasifikasi tersebut berpotensi memicu arus modal asing keluar hingga US$6 miliar atau sekitar Rp108 triliun.
Kepala Ekonom Bank Danamon, Irman Faiz, memperkirakan investor asing dapat melepas kepemilikan saham Indonesia apabila MSCI benar-benar menurunkan klasifikasi pasar tersebut. Perkiraan itu mengacu pada kemungkinan keputusan MSCI pada kuartal II 2027.
Menurut Irman, potensi arus modal keluar berada pada kisaran US$2 miliar hingga US$6 miliar. Dengan asumsi kurs Rp18.000 per dolar Amerika Serikat, nilai tersebut setara Rp36 triliun hingga Rp108 triliun.
Namun, potensi tersebut tidak berarti seluruh investor asing akan langsung meninggalkan pasar saham Indonesia. Irman menjelaskan bahwa sebagian investor masih mungkin bertahan selama masa ketidakpastian berlangsung. Mereka juga dapat memilih strategi menunggu sebelum mengambil keputusan investasi berikutnya.
Kondisi ini membuat persoalan MSCI tidak hanya berkaitan dengan kemungkinan penjualan saham dalam jumlah besar. Ketidakpastian juga berpotensi menahan aliran dana baru ke pasar saham domestik. Akibatnya, tekanan terhadap pergerakan saham dapat berlangsung sebelum keputusan perubahan klasifikasi benar-benar berlaku.
Risiko MSCI Berpotensi Picu Arus Modal Keluar Rp108 Triliun
Perkiraan arus modal keluar menjadi salah satu perhatian utama dalam perkembangan isu MSCI. Bank Danamon melihat potensi dana asing meninggalkan pasar saham Indonesia mencapai US$2 miliar sampai US$6 miliar.
Irman Faiz menyampaikan perkiraan tersebut dalam media briefing Bank Indonesia di kawasan Sabang, Kamis, 5 November 2026. Ia menjelaskan bahwa potensi arus keluar berasal dari dua kelompok investor dengan pendekatan investasi berbeda.
Kelompok pertama merupakan investor yang menjadikan MSCI sebagai acuan pengambilan keputusan. Kelompok ini mencakup investor pasif yang mengikuti indeks sebagai pedoman pengelolaan portofolio.
Sementara itu, kelompok kedua berasal dari investor aktif yang mengambil keputusan secara mandiri. Mereka tidak harus mengikuti perubahan komposisi atau klasifikasi indeks MSCI secara langsung.
Kombinasi kedua kelompok tersebut membuat potensi tekanan pasar perlu mendapat perhatian. Sebab, arus keluar tidak hanya berkaitan dengan investor yang mengikuti indeks. Investor dengan strategi mandiri juga dapat mengurangi kepemilikan saham Indonesia.
Meski demikian, angka Rp108 triliun merupakan batas atas perkiraan potensi arus keluar. Angka tersebut bukan jumlah dana yang sudah keluar dari pasar saham Indonesia. Realisasi akhirnya tetap bergantung pada keputusan MSCI dan respons masing-masing investor.
Karena itu, investor perlu membedakan antara potensi risiko dan kejadian yang sudah berlangsung. Perkiraan tersebut memberikan gambaran mengenai kemungkinan tekanan terhadap pasar. Namun, angka itu tidak dapat menjadi kepastian bahwa seluruh dana asing akan meninggalkan Indonesia.
Investor Asing Diperkirakan Memilih Strategi Wait and See
Salah satu hal penting dari penjelasan Bank Danamon adalah kemungkinan investor asing tidak langsung menjual seluruh sahamnya. Irman melihat sebagian investor masih akan bertahan sambil menunggu perkembangan situasi.
Strategi wait and see muncul karena investor masih menghadapi ketidakpastian mengenai keputusan MSCI. Mereka perlu mempertimbangkan waktu perubahan klasifikasi dan dampaknya terhadap portofolio masing-masing.
Selain itu, investor juga dapat menunggu pergerakan harga saham sebelum menentukan langkah berikutnya. Irman menjelaskan bahwa sebagian pelaku pasar kemungkinan menunggu posisi terbawah saham-saham Indonesia.
Pendekatan tersebut menunjukkan bahwa tekanan terhadap pasar tidak selalu muncul dalam satu waktu. Investor dapat mengurangi kepemilikan secara bertahap. Sebagian lainnya mungkin tetap mempertahankan saham sambil menunggu perkembangan lebih lanjut.
Irman menilai investor asing tidak serta-merta menambah porsi saham selama masa tunggu berlangsung. Meskipun fundamental ekonomi Indonesia masih baik, ketidakpastian terkait MSCI dapat membuat mereka lebih berhati-hati.
Situasi tersebut berpotensi menciptakan tekanan dari dua arah. Di satu sisi, sebagian investor dapat menjual saham. Di sisi lain, investor yang biasanya menambah investasi mungkin memilih menunda pembelian.
Akibatnya, pasar saham berpotensi menghadapi keterbatasan dukungan dana baru. Kondisi ini penting karena pergerakan harga tidak hanya dipengaruhi oleh jumlah saham yang dijual. Minat pembelian dan keputusan investor untuk menambah posisi juga memiliki peran dalam aktivitas perdagangan.
Namun, strategi menunggu tidak selalu berarti investor sudah mengambil keputusan untuk keluar. Sebagian pelaku pasar masih dapat mempertahankan investasinya hingga memperoleh kepastian mengenai arah kebijakan MSCI.
Arus Modal Keluar Tidak Otomatis Melemahkan Rupiah
Selain membahas dampaknya terhadap saham, Irman juga menjelaskan hubungan antara arus modal asing dan nilai tukar rupiah. Menurutnya, keluarnya dana asing dari pasar saham tidak otomatis menjadi faktor fundamental pelemahan rupiah terhadap dolar Amerika Serikat.
Penjelasan tersebut penting karena investor sering menghubungkan penjualan saham asing dengan kemungkinan tekanan terhadap mata uang domestik. Padahal, perpindahan dana dari satu instrumen ke instrumen lain tidak selalu berarti investor langsung membawa uangnya keluar dari Indonesia.
Irman menjelaskan bahwa investor dapat melakukan rotasi aset sebelum memutuskan keluar dari pasar keuangan Indonesia. Artinya, dana hasil penjualan saham masih mungkin berpindah ke instrumen lain yang memiliki tingkat risiko lebih rendah.
Dengan demikian, arus keluar dari pasar saham tidak selalu sama dengan arus keluar modal dari seluruh sistem keuangan Indonesia. Perbedaan tersebut menjadi salah satu alasan mengapa dampak langsung terhadap rupiah dapat lebih terbatas.
Bank Danamon juga memiliki hasil studi mengenai sensitivitas nilai tukar terhadap arus keluar modal asing dari pasar saham. Berdasarkan studi Irman, setiap arus keluar US$100 juta hanya menyebabkan depresiasi rupiah sekitar Rp11 hingga Rp12 dari level sebelumnya.
Angka tersebut menggambarkan hubungan yang Irman temukan dalam kajiannya. Namun, investor tetap perlu memahami bahwa pergerakan nilai tukar dapat melibatkan berbagai faktor. Karena itu, angka sensitivitas tersebut tidak dapat diperlakukan sebagai rumus pasti untuk memperkirakan nilai rupiah pada masa mendatang.
Perbedaan antara arus keluar saham dan arus keluar dari Indonesia menjadi bagian penting dalam membaca risiko MSCI. Jika investor hanya memindahkan dana ke instrumen domestik lain, dampaknya terhadap permintaan valuta asing dapat berbeda dibandingkan ketika mereka benar-benar menarik dana dari Indonesia.
Oleh karena itu, tekanan terhadap IHSG dan tekanan terhadap rupiah tidak harus bergerak dengan besaran yang sama. Keduanya memang dapat berkaitan melalui aktivitas investor asing. Namun, jalur dampaknya tidak selalu identik.
Perbedaan Investor Pasif dan Aktif Menentukan Tekanan Pasar
Potensi arus modal keluar dari Indonesia juga perlu dilihat berdasarkan karakter investor. Irman membedakan investor pasif dan aktif sebagai dua kelompok yang dapat memberikan respons terhadap perubahan status MSCI.
Investor pasif biasanya menjadikan indeks sebagai acuan pengelolaan dana. Karena itu, perubahan klasifikasi pasar dapat memengaruhi keputusan investasi mereka ketika pengelola dana menyesuaikan portofolio dengan acuan tersebut.
Sementara itu, investor aktif memiliki ruang pengambilan keputusan yang lebih mandiri. Mereka dapat mempertimbangkan kondisi perusahaan, pergerakan harga, prospek pasar, serta risiko sebelum menjual atau mempertahankan saham.
Perbedaan pendekatan tersebut membuat respons setiap investor tidak selalu seragam. Investor yang mengikuti indeks dapat menghadapi kebutuhan penyesuaian portofolio. Sebaliknya, investor aktif dapat menentukan langkah berdasarkan pertimbangan investasinya sendiri.
Namun, kedua kelompok tetap dapat berkontribusi terhadap arus modal keluar. Inilah yang mendasari perkiraan Bank Danamon mengenai potensi dana asing sebesar US$2 miliar hingga US$6 miliar.
Investor juga perlu memperhatikan bahwa perkiraan tersebut mencakup kemungkinan respons yang berbeda. Tidak semua investor harus menjual saham pada waktu bersamaan. Bahkan, sebagian investor mungkin memilih bertahan selama masih melihat peluang di pasar domestik.
Dengan memahami karakter kedua kelompok tersebut, pelaku pasar dapat melihat isu MSCI secara lebih menyeluruh. Risiko tidak hanya berasal dari perubahan klasifikasi indeks. Perubahan perilaku investor yang menggunakan indeks maupun investor mandiri juga dapat memengaruhi aktivitas perdagangan.
Dampak MSCI terhadap Pasar Saham Perlu Dicermati hingga 2027
Kuartal II 2027 menjadi periode penting dalam perkiraan yang disampaikan Bank Danamon. Irman menjelaskan bahwa arus keluar dana asing berpotensi muncul setelah penurunan klasifikasi benar-benar terjadi.
Dengan kata lain, potensi penjualan saham tidak harus terjadi secara langsung ketika isu perubahan status mencuat. Proses tersebut dapat berlangsung secara bertahap menjelang atau setelah keputusan yang menjadi dasar penyesuaian investasi.
Kondisi ini membuat investor perlu mencermati perkembangan MSCI dalam jangka waktu yang lebih panjang. Pergerakan pasar selama masa tunggu dapat mencerminkan perubahan ekspektasi dan keputusan pelaku pasar.
Selain itu, investor perlu membedakan sentimen jangka pendek dengan dampak yang berpotensi muncul ketika perubahan klasifikasi benar-benar berlaku. Keduanya dapat memengaruhi keputusan transaksi, tetapi memiliki konteks waktu yang berbeda.
Fundamental ekonomi Indonesia yang masih dinilai baik oleh Irman juga menjadi bagian dari pertimbangan. Namun, kondisi fundamental yang positif tidak otomatis menghilangkan risiko akibat perubahan kebijakan indeks.
Sebaliknya, ketidakpastian MSCI dapat membuat investor menahan keputusan meskipun mereka masih melihat kondisi ekonomi domestik secara positif. Karena itu, sentimen pasar dan fundamental ekonomi perlu dibaca secara terpisah.
Bagi investor ritel, situasi ini menuntut pengelolaan risiko yang lebih disiplin. Keputusan membeli, mempertahankan, atau menjual saham sebaiknya tidak hanya mengikuti kekhawatiran mengenai arus modal asing.
Investor dapat memperhatikan beberapa hal berikut ketika menilai perkembangan pasar:
- Perkembangan keputusan MSCI: Perhatikan kepastian mengenai perubahan klasifikasi pasar Indonesia.
- Pergerakan dana asing: Amati apakah investor asing melakukan penjualan secara bertahap atau mulai kembali menambah kepemilikan.
- Respons harga saham: Evaluasi kondisi saham berdasarkan pergerakan harga dan risiko masing-masing emiten.
- Pergerakan rupiah: Jangan langsung menyamakan tekanan IHSG dengan pelemahan nilai tukar.
- Strategi portofolio: Sesuaikan keputusan investasi dengan toleransi risiko dan jangka waktu investasi.
Langkah tersebut dapat membantu investor menghindari keputusan yang hanya mengandalkan sentimen sesaat. Terlebih lagi, potensi arus keluar hingga Rp108 triliun masih berupa perkiraan, bukan realisasi dana yang telah meninggalkan pasar.
Risiko MSCI Bukan Berarti Seluruh Dana Asing Langsung Keluar
Isu perubahan status pasar Indonesia memang membawa risiko terhadap kepercayaan dan aktivitas investor. Namun, perkiraan Bank Danamon memperlihatkan bahwa proses keluarnya dana asing dapat berlangsung secara bertahap.
Investor pasif dan aktif memiliki pertimbangan berbeda. Sebagian dapat menyesuaikan portofolio mengikuti perubahan indeks, sedangkan sebagian lainnya dapat menunggu perkembangan harga dan kondisi pasar.
Selain itu, dana yang keluar dari saham belum tentu langsung meninggalkan Indonesia. Investor masih memiliki kemungkinan memindahkan dana ke instrumen keuangan domestik dengan risiko lebih rendah.
Karena itu, investor perlu mencermati dua persoalan secara terpisah. Pertama, potensi tekanan terhadap pasar saham akibat perubahan perilaku investor. Kedua, kemungkinan dampak lanjutan terhadap nilai tukar rupiah dan pasar keuangan lainnya.
Perkiraan arus modal keluar US$2 miliar hingga US$6 miliar menjadi gambaran besarnya risiko yang perlu diperhatikan. Namun, realisasi dampaknya masih bergantung pada perkembangan MSCI dan keputusan para pemilik modal.
Pada akhirnya, kuartal II 2027 menjadi periode yang perlu dicermati investor. Sambil menunggu kepastian, pelaku pasar perlu menjaga disiplin pengelolaan risiko dan tidak menganggap setiap tekanan harga sebagai tanda bahwa seluruh investor asing akan meninggalkan pasar Indonesia.