Daftar Isi 4 bagian
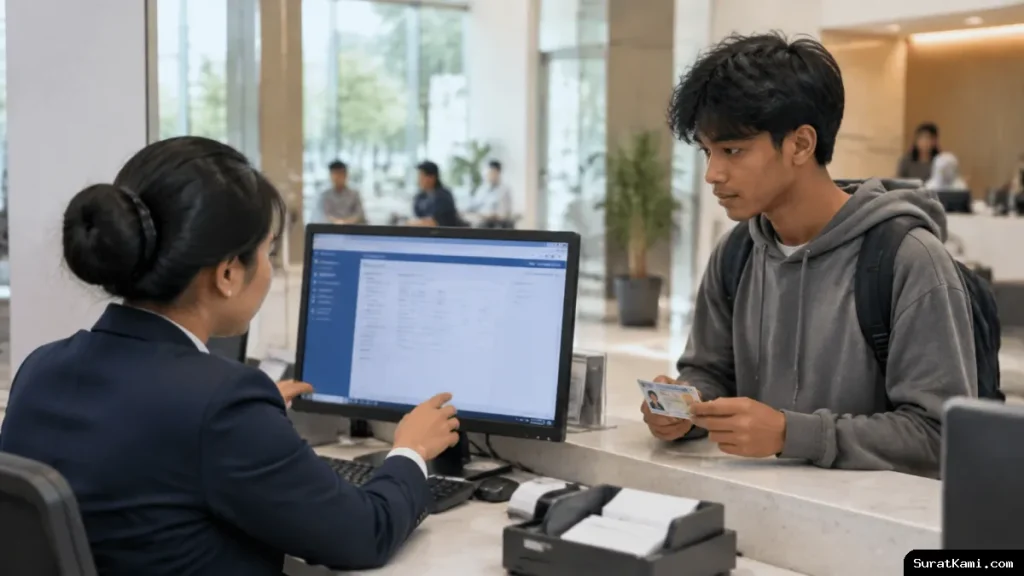
Suratkami.com – Program rekening gratis usia 17 tahun sedang disiapkan pemerintah sebagai bagian dari upaya memperluas akses keuangan formal. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengatakan pemerintah tengah mematangkan aturan pembukaan rekening otomatis bagi warga negara Indonesia yang telah berusia 17 tahun dan memiliki KTP.
Rencana tersebut menempatkan identitas kependudukan sebagai penghubung antara warga dan layanan perbankan. Dengan begitu, rekening dapat dibuka tanpa warga harus mengawali proses dari nol. Namun, pemerintah masih menyiapkan regulasi, sehingga mekanisme lengkap dan waktu pelaksanaannya belum dijelaskan secara rinci.
Regulasi rekening gratis usia 17 tahun masih disiapkan
Airlangga menyebut pembukaan rekening otomatis termasuk dalam agenda program kuartal IV. Saat berbicara kepada wartawan di Gedung Ali Wardhana, Jakarta, pada Selasa, 20 Oktober 2026, ia menyatakan pemerintah sedang menyiapkan regulasinya. Pernyataan itu menandakan bahwa rancangan kebijakan masih berada dalam tahap pematangan.
Karena aturan belum rampung, masyarakat belum mendapat keterangan lengkap mengenai proses aktivasi, penggunaan rekening, maupun ketentuan teknis lainnya. Pemerintah juga belum memaparkan bagaimana warga akan menerima informasi terkait rekening yang terhubung dengan identitas mereka. Rincian tersebut menjadi bagian penting agar calon penerima memahami layanan yang disediakan.
Meski begitu, arah kebijakannya sudah terlihat: rekening akan terkait dengan Nomor Induk Kependudukan atau NIK. Pemerintah menyiapkan pendekatan tersebut untuk memperluas inklusi keuangan nasional. Artinya, program ini tidak hanya menyasar pembukaan rekening, tetapi juga menghubungkan layanan keuangan dengan data kependudukan.
BRI dan BSI masuk tahap awal penyedia rekening
Pada tahap awal, pemerintah menyiapkan dua bank pelat merah sebagai penyedia rekening, yakni PT Bank Rakyat Indonesia (Persero) Tbk atau BRI dan PT Bank Syariah Indonesia Tbk atau BSI. Pemilihan dua bank itu menjadi rancangan awal penyelenggaraan program. Pemerintah belum menyampaikan rincian mengenai cakupan layanan masing-masing bank.
Setiap rekening yang dibuka otomatis direncanakan memperoleh saldo awal Rp50 ribu dari pemerintah. Airlangga mengatakan dana tersebut tidak boleh berkurang karena biaya administrasi maupun biaya lainnya. Untuk menjaga saldo itu tetap utuh, pemerintah akan menyiapkan aturan khusus bersama Bank Indonesia dan Otoritas Jasa Keuangan.
Perlindungan saldo awal menjadi salah satu unsur utama dalam rancangan program. Tanpa aturan yang jelas, biaya rekening berpotensi mengurangi dana yang diberikan kepada penerima. Karena itu, keterlibatan BI dan OJK diarahkan untuk memastikan ketentuan biaya berjalan sesuai tujuan pemerintah. Detail teknis perlindungannya masih menunggu regulasi yang sedang disusun.
Airlangga juga meluruskan kabar mengenai kemungkinan pembagian telepon genggam kepada penerima rekening. Ia menegaskan pemerintah tidak pernah membahas pembagian HP sebagai bagian dari program. Dengan demikian, informasi yang telah disampaikan pemerintah mencakup rekening dan saldo awal, bukan bantuan perangkat komunikasi.
Rekening dirancang mendukung bansos dan pembayaran digital
Fungsi rekening yang direncanakan tidak berhenti pada penyimpanan uang. Airlangga sebelumnya menjelaskan bahwa rekening dapat menjadi sarana menyalurkan sejumlah program pemerintah, termasuk bantuan sosial, secara langsung kepada masyarakat. Pemerintah berharap cara ini membuat penyaluran lebih cepat, tepat sasaran, dan efisien.
Pengaitan rekening dengan data kependudukan menjadi bagian dari rancangan tersebut. Secara praktis, data identitas dapat membantu menghubungkan penerima dengan layanan yang ditujukan kepada mereka. Namun, sejauh ini pemerintah belum memerinci alur penggunaan rekening untuk setiap program bantuan atau bagaimana warga mengakses dana yang masuk.
Selain penyaluran bantuan, pemerintah merencanakan integrasi rekening dengan sistem pembayaran digital berbasis Quick Response Code Indonesian Standard atau QRIS. Fasilitas itu diharapkan memudahkan pemilik rekening menggunakan pembayaran digital. Dengan demikian, rekening yang dibuka bukan semata tempat menyimpan saldo awal, tetapi juga dirancang tersambung dengan aktivitas transaksi.
Rencana QRIS turut menyasar pelaku usaha mikro, kecil, dan menengah. Airlangga mengatakan fasilitas QR bagi UMKM akan tersedia tanpa biaya merchant discount rate atau MDR. Ia menyebut skema tanpa biaya itu diharapkan mendukung UMKM sekaligus mendorong perekonomian syariah.
Perluasan akses keuangan bergantung pada aturan pelaksanaan
Penggabungan rekening, identitas kependudukan, penyaluran bantuan, dan pembayaran digital menunjukkan cakupan program yang lebih luas dari pembukaan rekening biasa. Pemerintah menilai integrasi tersebut dapat menjadi fondasi untuk memperluas akses keuangan formal dan mempercepat digitalisasi ekonomi masyarakat. Hasil akhirnya akan bergantung pada pelaksanaan dan kemudahan penggunaan layanan.
Bagi warga yang baru berusia 17 tahun, akses rekening otomatis berpotensi menjadi pintu awal untuk mengenal layanan bank. Saldo awal Rp50 ribu memberi dana pembuka, sementara larangan pemotongan biaya dimaksudkan agar nominal itu tetap tersedia. Akan tetapi, aturan yang sedang disiapkan tetap diperlukan untuk menjelaskan hak, penggunaan, dan perlindungan rekening penerima.
Di sisi lain, keterhubungan dengan bantuan sosial dan QRIS akan membutuhkan pengaturan yang dapat dipahami oleh penerima maupun pelaku usaha. Kejelasan mengenai proses pembukaan, pengelolaan saldo, serta penggunaan pembayaran digital dapat membantu masyarakat memanfaatkan fasilitas tersebut. Pemerintah belum membeberkan seluruh rincian itu, sehingga publik masih menunggu regulasi dan penjelasan teknis berikutnya.
Untuk saat ini, hal yang telah disampaikan pemerintah mencakup sasaran warga berusia 17 tahun yang memiliki KTP, keterkaitan rekening dengan NIK, BRI dan BSI sebagai penyedia tahap awal, serta saldo awal Rp50 ribu. Pemerintah juga menegaskan tidak ada pembahasan pembagian HP. Sementara itu, aturan bersama BI dan OJK masih disiapkan sebelum mekanisme program dijelaskan lebih lanjut.